Mökkirannassa sattunut vakava sukellusonnettomuus johti riitaan vakuutuskorvauksista. Nuori mies oli hypännyt pää edellä järveen 1,24 promillen humalassa.
Hän oli saanut kaulanikaman murtuman sekä selkäydinvamman. Vakuutusyhtiön mielestä mies oli menetellyt törkeän huolimattomasti.
Törkeää huolimattomuutta?
Törkeä huolimattomuus leikkasi yksityistapaturmavakuutuksesta maksettavia korvauksia kolmanneksella. Vakuutuslautakunta päätyi nyt kuitenkin toiseen tulokseen ja korvaukset pitää maksaa kokonaisuudessaan.
Lautakunta pitänyt pää edellä veteen hyppäämistä yli promillen humalassa automaattisesti törkeänä huolimattomuutena. Ratkaisevaa oli se, millaisissa olosuhteissa vahinko sattui ja pystyikö vakuutusyhtiö osoittamaan humalan vaikuttaneen onnettomuuteen.
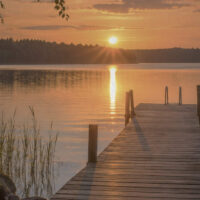
Onnettomuus sattui syyskuussa 2025. Vuonna 2007 syntynyt mies hyppäsi mökkilaiturilta pää edellä hiekkapohjaiseen järveen. Ranta oli hänelle entuudestaan tuttu ja samasta kohdasta oli hypätty aikaisemminkin. Vahingon jälkeen hänen verensä alkoholipitoisuudeksi mitattiin 1,24 promillea.
Miehen mukaan vedenpinta oli tuolloin huomattavasti tavallista alempana. Hän katsoi onnettomuuden johtuneen ennen kaikkea veden syvyyden virhearvioinnista eikä alkoholista. Samasta paikasta oli hypätty veteen sekä samana kesänä että aikaisempina kesinä ilman ongelmia.
Vakuutusyhtiö näki asian toisin. Sen mukaan pää edellä veteen hyppääminen vaatii jo selvin päin erityistä huolellisuutta. Kun mies teki sen merkittävässä humalassa, yhtiö katsoi hänen asettaneen itsensä ilmeiseen ja merkittävään vahingonvaaraan. Tällä perusteella yhtiö vähensi korvauksista kolmanneksen.
Humala on voinut heikentää miehen harkintakykyä.
Asia eteni Vakuutuslautakunnan arvioitavaksi. Siellä tulkinta lähti liikkeelle vakuutussopimuslaista. Sen mukaan tapaturmavakuutuksesta maksettavaa korvausta voidaan alentaa, jos vakuutettu on aiheuttanut vakuutustapahtuman törkeästä huolimattomuudesta.
Kynnys on kuitenkin korkea. Vakuutussopimuslain esitöiden mukaan törkeä huolimattomuus on jo lähellä tahallisuutta. Esimerkkinä voidaan pitää tilannetta, jossa ihminen tietoisesti jättää normaalit varotoimet tekemättä ja synnyttää suuren vahingonvaaran.
Humalassa oleminen ei yksin täytä tätä vaatimusta. Vahva humalatila voi vaikuttaa arvioon, mutta lisäksi on tarkasteltava sitä, mitä henkilö teki ja millaisissa olosuhteissa.
Lautakunta nosti esille myös aikaisemmat sukellusonnettomuuksia koskeneet ratkaisunsa. Yhdessä tapauksessa humalassa ollut vakuutettu oli sukeltanut tutulla rannalla, jossa hän oli ensin kahlannut vedessä.
Törkeää huolimattomuutta ei näytetty toteen
Menettelyä ei pidetty törkeän huolimattomana, vaikka vedenpinta oli normaalia alempana. Toisessa tapauksessa törkeä huolimattomuus sen sijaan täyttyi, kun henkilö hyppäsi pää edellä veteen paikassa, jota hän ei ennestään tuntenut.
Näyttötaakka nousi tärkeäksi tuoreessa tapauksessa. Vakuutusyhtiön tehtävänä oli osoittaa, että sillä oli peruste alentaa korvausta. Lautakunnan mukaan selvityksestä ei ilmennyt, että juuri alkoholi olisi olennaisesti vaikuttanut onnettomuuteen. Humala on voinut heikentää miehen harkintakykyä, mutta se ei vielä osoittanut vahingon johtuneen siitä.
Lisäksi kyseessä oli tuttu mökkiranta, jossa mies oli hypännyt veteen samasta kohdasta useita kertoja aikaisemmin. Lautakunnalle ei myöskään esitetty näyttöä siitä, että veden mataluuden olisi pitänyt olla miehelle vahinkohetkellä selvästi havaittavissa.
Siksi lautakunta katsoi, ettei törkeää huolimattomuutta ollut näytetty toteen. Vakuutusyhtiöllä ei ollut oikeutta leikata korvausta, vaan miehelle tulee maksaa vakuutussopimuksen mukainen korvaus kokonaisuudessaan. Ratkaisu oli yksimielinen.
Lähde: Vakuutuslautakunta
Voit lisätä Staran Googlen ensisijaiseksi lähteeksi klikkaamalla tästä ja ruksittamalla laatikon. Voit myös lukea lisää tähän artikkeliin liittyvistä teemoista ja aiheista, kuten järvi, vakuutus tai laajemmin samasta aihealueesta Terveys -osioistamme.